Deutsche Bank lancia la Carta Lodge per il business travel italiano
La banca tedesca sfida American Express e AirPlus con uno strumento pensato per la contabilità, non solo per il pagamento.
di Redazione Chiavi del Gusto · 9 settembre 2026 · 5 min di lettura
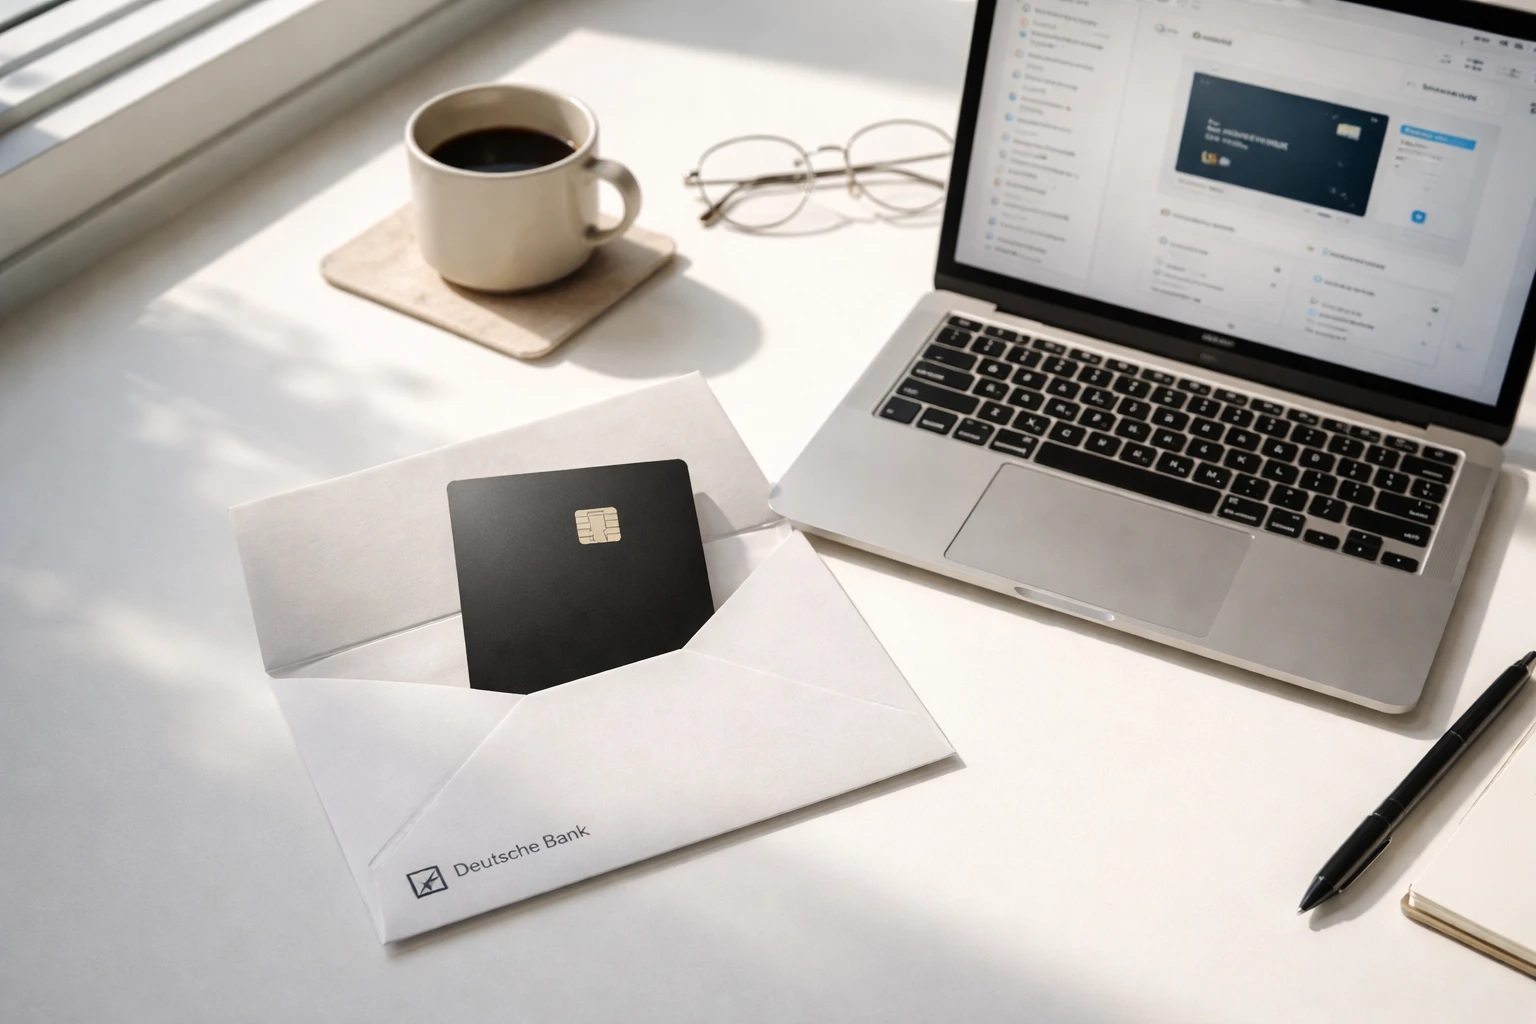
Milano, prima mattina di settembre. Sulla scrivania di un travel manager in zona Porta Nuova arriva una busta bianca, logo nero, niente fronzoli. Dentro c'è una carta di plastica rigida, verticale, senza nome stampato in rilievo. È la nuova Carta Lodge di Deutsche Bank, presentata oggi in partnership con Mastercard. La tengo in mano: pesa come una qualunque corporate, ma la promessa è un'altra. Non serve per pagare l'hotel o il treno, serve per far quadrare i conti prima ancora di partire.
La mossa di Piazza Affari
Deutsche Bank Italia sceglie il canale diretto. Niente agenzie di viaggio obbligate, niente piattaforme proprietarie chiuse. La Lodge card è un conto di addebito centralizzato: l'azienda paga fornitori ricorrenti — catene alberghiere, compagnie aeree, noleggi — con un unico numero virtuale generato per singola pratica. Il dipendente non la vede, non la tocca. La contabilità riceve il file MT940 o CSV a fine mese, già riconciliato per centro di costo. Mastercard fornisce la rete, la banca tedesca la gestione del rischio e la liquidità. Un modello che in Germania gira da anni, qui da noi è quasi inedito.
Il mercato italiano del business travel vale oltre 28 miliardi, dati 2023 Osservatorio Polimi. Le grandi corporate usano ancora American Express Corporate o AirPlus, le medie si arrangiano con carte personali e note spese cartacee. Deutsche Bank stima un target di 15mila imprese tra i 50 e i 500 dipendenti. Il canone annuo parte da 75 euro per account, più 1,2% sul transato. Nessun fee di attivazione. È un prezzo aggressivo, sotto la media di mercato di almeno quindici punti base.
Come funziona davvero
Il travel manager accede al portale DB Business Banking. Crea una "virtual card" per la trasferta di Roma: importo massimo 800 euro, validità tre giorni, merchant category code 4722 (agenzie viaggio) e 7011 (hotel). Il numero PAN generato è usa e getta. Il fornitore lo incassa, la banca addebita l'azienda a 30 giorni data fattura. Nothing else. Nessun pin, nessun contactless, nessun wallet Apple Pay. La sicurezza sta nella scadenza breve e nel tetto prefissato. La frode su carta virtuale single-use, dicono i dati Mastercard 2025, crolla del 92% rispetto alla plastica fisica.
Ho parlato con un amministrativo di una media impresa manifatturiera di Brescia, pilota da giugno. Mi dice: "Finalmente non rincorro scontrini a fine mese". La riconciliazione automatica con il gestionale Zucchetti funziona via API REST. Il file arriva, il software fa il match su partita IVA e importo. Se manca la fattura elettronica, il sistema la segna in arancione. Risparmio stimato: tre giorni uomo al mese. Non male per un canone da 75 euro.
Il nodo delle Pmi
Qui sta la partita. Le piccole medie non hanno un travel manager dedicato. Hanno l'ufficio acquisti che prenota su Booking.com e l'amministrazione che piange davanti agli estratti conto. Deutsche Bank ha previsto un'onboarding guidato: videochiamata di 45 minuti, configurazione regole di spesa per dipartimento, alert WhatsApp se un virtual card supera la soglia. L'app mobile — scaricabile solo da admin — mostra saldo disponibile e scadenze in tempo reale. Manca ancora l'integrazione nativa con SAP Concur, promessa per il quarto trimestre. Oggi serve middleware.
Attenzione: la Lodge non è una carta di credito. Non c'è fido revolving. L'azienda deve avere liquidità sul conto Deutsche Bank o linea di credito pre-approvata. Se il cash flow si stringe, le virtual card vengono bloccate automaticamente. È un freno per chi usa le corporate come cuscinetto finanziario. D'altro lato, costringe a una disciplina che molte Pmi ignorano. Il direttore commerciale di una tech company torinese, testatore anche lui, mi ha scritto: "Mi piace che non posso sforare. Mi obbliga a pianificare".
Cosa manca all'appello
Niente programma fedeltà. Niente lounge access, niente upgrade, niente punti Membership Rewards. Chi viaggia molto per lavoro — consulenti, auditor, commerciali — perde i benefit che American Express costruisce da decenni. Deutsche Bank risponde: "Il benefit è il risparmio di tempo amministrativo". Vero, ma parziale. Il viaggiatore frequente vuole lo status. La banca sta negoziando accordi bilaterali con catene alberghiere italiane (UNA, Gruppo Statuto) per sconti diretti legati al volume generato dalle virtual card. Niente di firmato al momento.
C'è poi il tema ESG. La direttiva CSRD richiede rendicontazione emissioni per trasferte. La Lodge card cattura dati granulari: tratta, vettore, classe, pernottamento. Il report CO2e generato dal portale è allineato GHG Protocol. Un vantaggio per il sustainability officer che oggi estrae dati a mano da PDF disomogenei. Peccato che il calcolo usi fattori di emissione generici DEFRA 2023, non i dati reali dei vettori. Su questo Mastercard sta lavorando con Thrust Carbon, integrazione prevista 2027.
Rollout ufficiale oggi, 9 settembre. Obiettivo dichiarato: 5.000 carte attive entro dicembre, 50.000 a fine 2027. Il primo cliente enterprise firmato è un gruppo logistico di Bologna, 1.200 dipendenti, 400 trasferte mese. Hanno dismesso 300 carte fisiche. Il CFO mi ha confidato: "Risparmiamo 18mila euro l'anno solo in fee carte e riconciliazione manuale". La sfida ora è convincere chi ha già un contratto pluriennale con Amex GBT o BCD Travel. La clausola di uscita costa.
La busta bianca è ancora sulla scrivania. Il travel manager non l'ha ancora attivata. Aspetta il via libera del CIO per l'API su SAP. Nel frattempo, la prossima trasferta a Parigi la prenoterà ancora con la vecchia corporate. Ma il file Excel delle note spese, quello sì, ha già una colonna nuova: "Virtual Card ID".
Spunto di cronaca: Quality Travel
Newsletter
Il meglio di food, wine e travel ogni lunedì
Ricevi gli ultimi 10 articoli selezionati dalla redazione, una volta a settimana.


