PepsiCo taglia le stime: utile 2026 all'1-2% e azioni ai minimi da sei anni
La pressione dei farmaci GLP-1 e dei costi spinge il gruppo a lanciare snack proteici e a rivedere i prezzi.
di Giulia Ferrero · 9 ottobre 2026 · 3 min di lettura
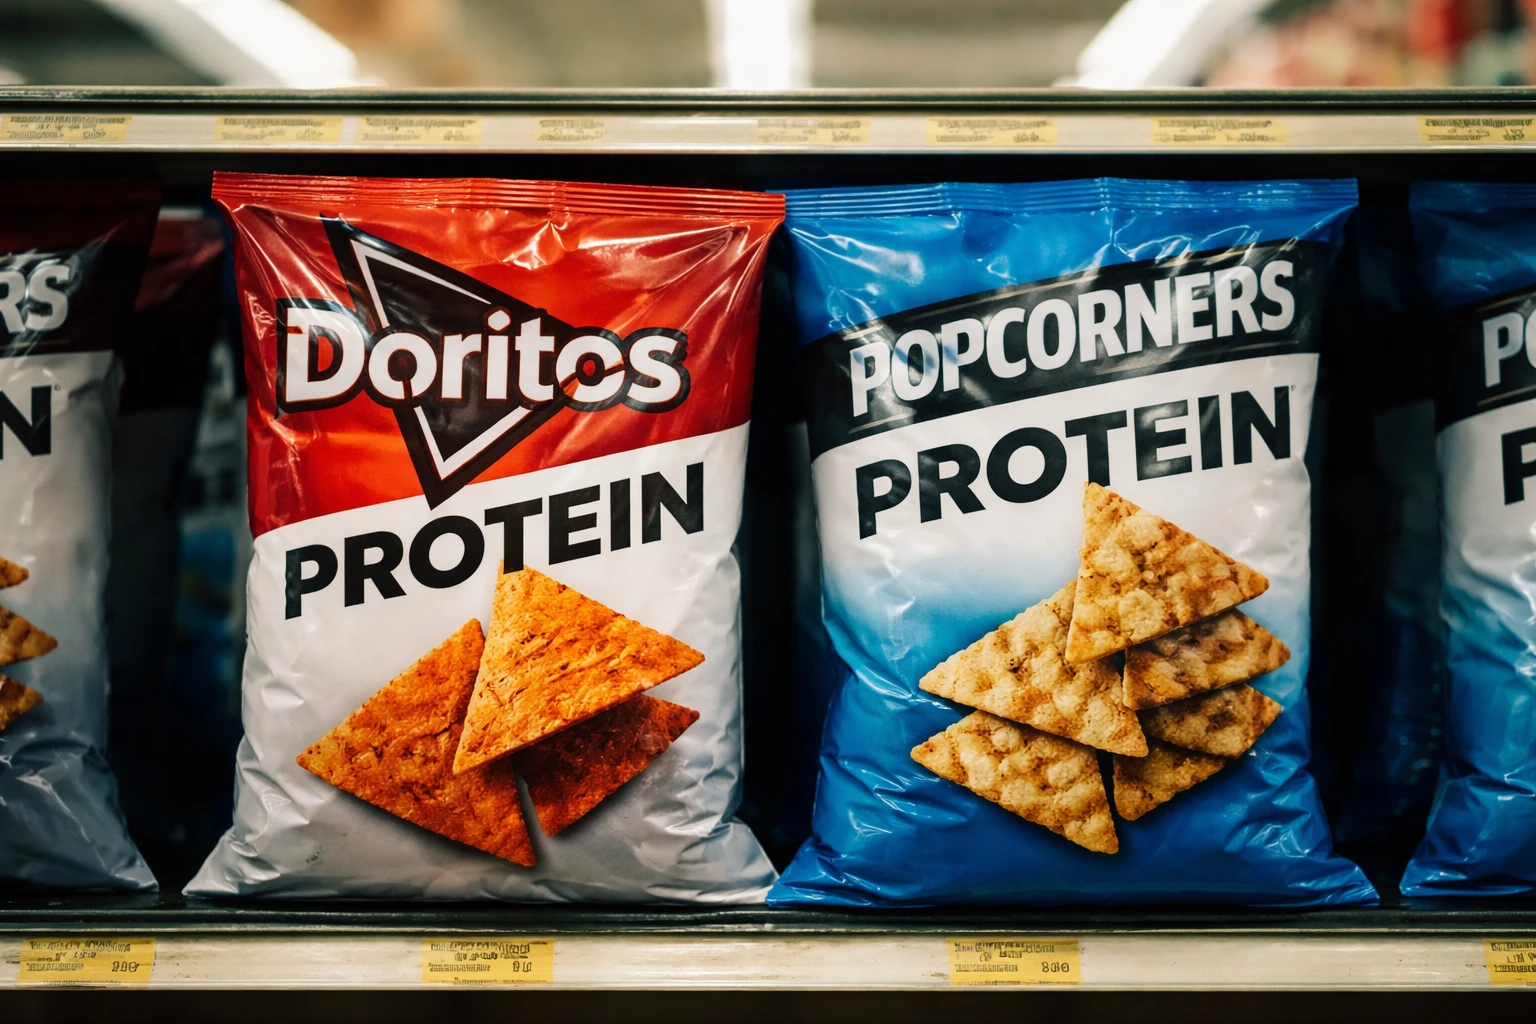
Le azioni hanno toccato il livello più basso da oltre sei anni. La scorsa settimana il titolo PepsiCo ha segnato quel minimo mentre il gruppo correggeva al ribasso le attese: utile in crescita dell'1-2% per l'esercizio 2026, contro il 4-6% promesso prima. Non è una sorpresa per chi segue il dossier nordamericano, dove la domanda di bibite gassate e snack fatica a ripartire.
L'effetto GLP-1 e la svolta proteica
Uno dei fattori che preoccupano l'azienda è la diffusione dei farmaci contro l'obesità di tipo GLP-1. Chi li assume deve prestare particolare attenzione all'apporto proteico per limitare la perdita di massa muscolare, e questo sta modificando le abitudini alimentari riducendo la domanda di patatine e bevande zuccherate. La risposta di PepsiCo è arrivata sugli scaffali selezionati degli Stati Uniti: a marzo 2026 sono arrivati i Doritos Protein, 10 grammi di proteine per porzione da circa 28 grammi. A maggio è stata annunciata la linea PopCorners Protein, 9 grammi per porzione.
Costi su e prezzi a fisarmonica
L'altro motivo della crisi è l'aumento dei costi, energia e materie prime in testa, che rendono la produzione molto costosa. L'azienda punta a risparmi di produttività record. A febbraio aveva abbassato fino a quasi il 15% i prezzi di alcuni prodotti, tra cui Lay's e Doritos, nel tentativo di recuperare consumatori. A settembre, secondo Reuters, sono arrivati nuovi aumenti per alcune patatine. A ottobre il gruppo ha confermato rincari su snack e bevande per compensare l'incremento dei costi, comunque inferiori ai livelli precedenti ai ribassi di febbraio.
L'ombra di Elliott e i margini che scendono
Il piano di rilancio è cominciato circa un anno fa, quando Elliott Investment Management ha acquisito una partecipazione di circa 4 miliardi di dollari chiedendo interventi. A dicembre 2025, dopo i colloqui con il fondo, PepsiCo ha dichiarato di puntare a un aumento di 100 punti base del margine operativo in tre anni. Nel terzo trimestre il margine operativo core è invece diminuito di 35 punti base rispetto allo stesso periodo dell'anno precedente. Da inizio anno ha perso 25 punti base, attestandosi al 16,5% dei ricavi.
Il CEO Ramon Laguarta è sotto pressione. David Wagner, responsabile dell'area azionaria e investitore di PepsiCo, ha dichiarato nei giorni scorsi a Reuters: «I prossimi due trimestri dovranno mostrare una vera inversione di tendenza in Nord America. Altrimenti, la pressione sul CEO passerà da "realizza il piano di rilancio" a "spiega perché sei ancora la persona giusta per guidarlo"». Chi negli anni Novanta vedeva nella Pepsi la soluzione eccentrica per segnalare la propria individualità comincia a tenere le dita incrociate.
Spunto di cronaca: Dissapore
Newsletter
Il meglio di food, wine e travel ogni lunedì
Ricevi gli ultimi 10 articoli selezionati dalla redazione, una volta a settimana.